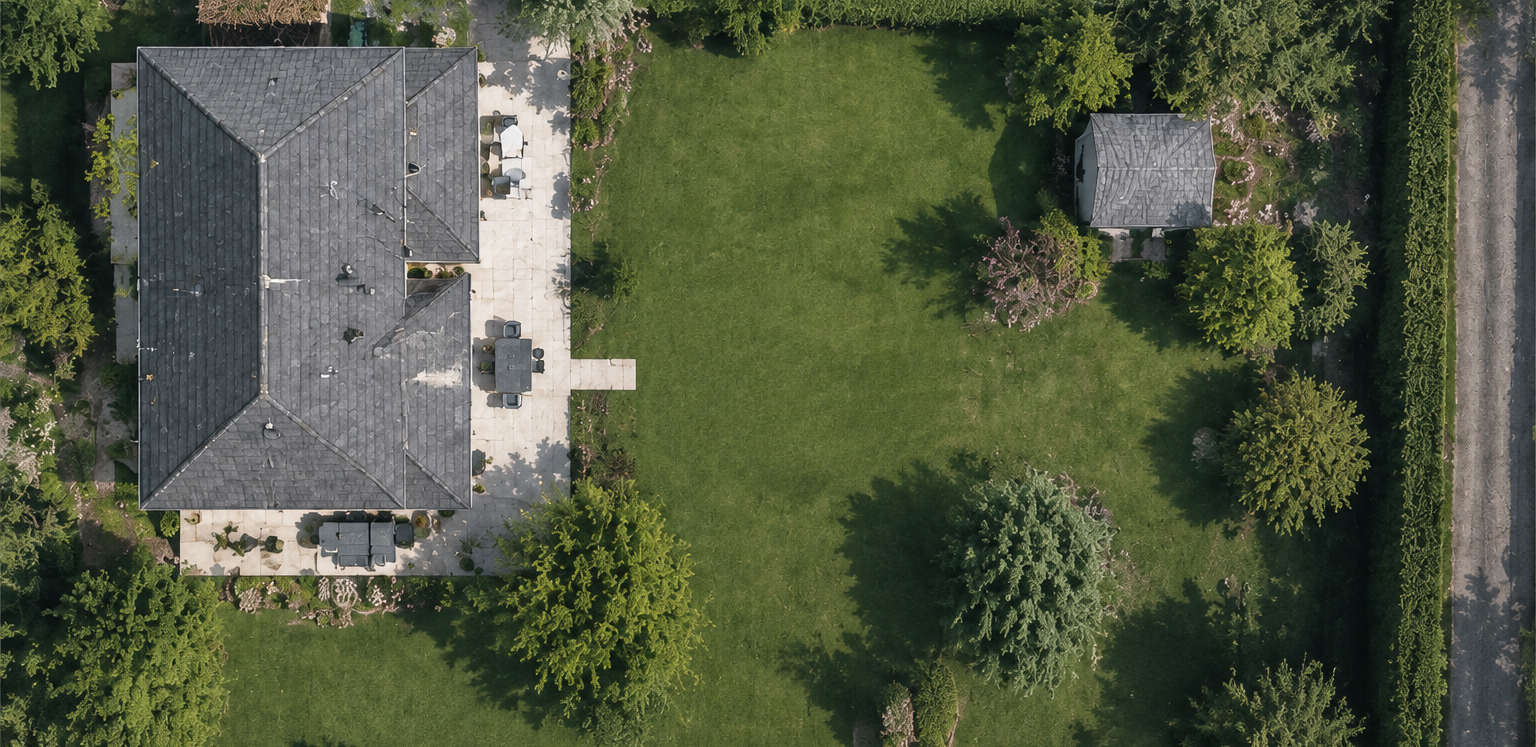
Comment le fisc repère une piscine, ce qu'il peut réclamer et sur combien d'années, et comment régulariser : les règles exactes, chiffrées par le simulateur.
En bref
Une piscine non déclarée coûte un rattrapage de taxe foncière limité à quatre années, une amende de 150 € encourue et la perte des deux ans d'exonération. S'y ajoute la taxe d'aménagement majorée, si elle était due et n'est pas prescrite. Les « 300 000 € d'amende » cités ailleurs visent autre chose : une construction sans autorisation, jugée au pénal.
Mis à jour le par la rédaction. Notre méthode
Ce que risque une piscine non déclarée
Les conséquences fiscales sont au nombre de quatre (plus la taxe d'habitation d'une résidence secondaire) :
- le rattrapage de la taxe foncière des années non payées, quatre au plus ;
- une amende de 150 € pour la déclaration manquante ;
- la perte de l'exonération de deux ans réservée aux piscines déclarées à temps ;
- la taxe d'aménagement majorée, si elle était due et que le délai pour la réclamer court encore.
L'outil ci-dessus additionne ces lignes pour votre piscine et votre commune. La taxe foncière retenue est le scénario central de l'estimation (catégorie médiane de la commune) : l'avis réel peut s'en écarter. L'amende pénale d'urbanisme, qui relève d'un juge, n'est pas comptée.
Comment le fisc repère une piscine non déclarée
Depuis 2022 (2023 pour toute la métropole), la DGFiP utilise le Foncier innovant : des algorithmes publiés en open source repèrent les piscines sur les photographies aériennes de l'IGN (Institut national de l'information géographique et forestière). Ce sont les images que chacun peut consulter sur le Géoportail : ni Google Earth, ni satellite.
Un traitement croise ensuite ces contours avec les déclarations d'urbanisme et fiscales. Un agent vérifie chaque anomalie avant toute relance. Le propriétaire reçoit un courriel (un courrier s'il n'utilise pas internet) et dispose de 30 jours pour déclarer.
Les chiffres officiels : plus de 20 000 piscines taxées en 2022 lors de l'expérimentation dans neuf départements, plus de 120 000 propriétaires relancés en 2023, et 150 000 piscines imposables non imposées au premier passage national (hors Paris et outre-mer).
Depuis juin 2024, les photographies de chaque département sont renouvelées tous les trois ans, ce qui fait apparaître les piscines nouvelles. Les « 140 000 piscines » et « 40 millions d'euros » souvent cités viennent de la presse, et les 40 millions étaient une prévision.
Après le courriel : 30 jours pour répondre
Dans « Biens immobiliers », la piscine détectée porte la mention « déclaration foncière attendue ». Indiquez la date d'achèvement, les caractéristiques et la surface du bassin, comme pour une déclaration ordinaire.
La réponse sert aussi à corriger : une date d'achèvement plus ancienne, une surface mal estimée, une piscine hors sol démontée chaque hiver ou un bassin déjà comblé. Joignez des photos ou des factures datées si vous en avez.
Aucune source officielle ne décrit la suite en l'absence de réponse. La taxe foncière n'a pas besoin de votre déclaration pour être établie : l'administration peut en principe évaluer la piscine d'après ses propres constatations. Répondre dans le délai reste la meilleure façon de faire valoir vos éléments.
Le rattrapage de taxe foncière : quatre années au plus
L'article 1508 du Code général des impôts (CGI) fixe la règle. La taxe foncière de l'année de découverte est multipliée par le nombre d'années écoulées depuis le 1er janvier qui suit l'achèvement, sans dépasser quatre. Le BOFiP donne l'exemple d'une construction achevée en 2009 et découverte en 2011 : cotisation doublée.
L'article L175 du Livre des procédures fiscales permet de réparer « à toute époque » un défaut de déclaration. Mais le multiplicateur reste plafonné : au-delà de quatre ans, les années anciennes sont perdues pour les collectivités. Le rattrapage de taxe foncière ne porte donc jamais sur 6 ou 10 ans.
L'amende de 150 € (article 1729 C) sanctionne la déclaration non déposée dans le délai. Elle est encourue, ce qui ne veut pas dire appliquée à chaque fois. Aucune majoration de 10 % ni intérêt ne semble s'ajouter à la taxe foncière : le BOFiP ne cite que la perte d'exonération, l'amende et le rattrapage.
En résidence secondaire, la taxe d'habitation de la piscine est probablement rattrapée de la même façon. Le simulateur l'ajoute quand vous cochez « Secondaire ».
La taxe d'aménagement : majorée, dans un délai limité
Elle n'est due que si la piscine exigeait une autorisation d'urbanisme : bassin de plus de 10 m², ou de toute taille en secteur protégé. Le délai pour la réclamer dépend de cette autorisation (article L175 A du Livre des procédures fiscales).
| Situation | Majoration (article 1728) | Réclamable jusqu'au |
|---|---|---|
| Déclaration préalable obtenue, taxe non déclarée | 10 % | 31 décembre de la 3e année après l'achèvement |
| Aucune autorisation alors qu'il en fallait une | 80 % | 31 décembre de la 6e année après l'achèvement |
S'y ajoute un intérêt de retard de 0,20 % par mois sur la taxe hors majoration (application probable). La taxe d'archéologie (0,40 %, pour un bassin creusé) suit probablement le même sort. Un procès-verbal d'infraction relance le délai de 6 ans.
Une déclaration préalable de régularisation, déposée après coup en mairie, met la piscine en règle avec l'urbanisme. Elle ne rouvre pas le délai de la taxe (Conseil d'État, 20 décembre 2024, n° 470275) et, selon le BOFiP, n'efface pas les sanctions fiscales ou pénales.
Deux exemples chiffrés
Piscine enterrée de 32 m² à Épernay, achevée en juin 2024, jamais déclarée, régularisée en octobre 2026. D'abord avec une déclaration préalable obtenue en mairie :
| Ligne | Calcul | Montant |
|---|---|---|
| Rattrapage de taxe foncière (2 ans : 2025, 2026) | 2 × 167 € | 334 € |
| Amende pour défaut de déclaration (encourue) | 150 € | 150 € |
| Taxe d'aménagement majorée de 10 % (déclaration tardive) | 619 € × 1,1 | 680,90 € |
| Taxe d'archéologie majorée de 10 % | 33 € × 1,1 | 36,30 € |
| Intérêt de retard (26 mois à 0,2 %) | 619 € × 26 × 0,2 % | 32,19 € |
| Total | 1 233 € |
Avec déclaration préalable. Calcul du simulateur ; l'amende pénale éventuelle n'est pas comptée.
Puis la même piscine construite sans déclaration préalable :
| Ligne | Calcul | Montant |
|---|---|---|
| Rattrapage de taxe foncière (2 ans : 2025, 2026) | 2 × 167 € | 334 € |
| Amende pour défaut de déclaration (encourue) | 150 € | 150 € |
| Taxe d'aménagement majorée de 80 % (sans autorisation) | 619 € × 1,8 | 1 114,20 € |
| Taxe d'archéologie majorée de 80 % | 33 € × 1,8 | 59,40 € |
| Intérêt de retard (26 mois à 0,2 %) | 619 € × 26 × 0,2 % | 32,19 € |
| Total | 1 690 € |
Sans déclaration préalable. Calcul du simulateur ; l'amende pénale éventuelle n'est pas comptée.
L'écart tient à la majoration de la taxe d'aménagement. La taxe foncière retenue est de 167 € par an (scénario central à Épernay), et la taxe d'aménagement utilise les taux réels de la commune (5 % et 2,5 % pour la Marne).
Pour une piscine achevée en 2019, la taxe d'aménagement est prescrite : depuis fin 2022 si elle était autorisée, depuis fin 2025 sinon. Il reste quatre années de taxe foncière et l'amende, soit 818 € dans la même commune.
Amende pénale : une autre affaire, devant un juge
Les « 300 000 € d'amende » viennent de l'article L480-4 du Code de l'urbanisme. Ils sanctionnent des travaux sans autorisation d'urbanisme, pas une déclaration fiscale oubliée. C'est un plafond, vraisemblablement celui qui vaut pour un bassin : le montant est fixé par un tribunal correctionnel, avec un minimum de 1 200 €.
Une piscine autorisée en mairie mais oubliée aux impôts ne risque que les conséquences fiscales décrites plus haut. Pour une piscine construite sans déclaration préalable, l'action pénale se prescrit par 6 ans après l'achèvement. Celle de la commune, en démolition ou mise en conformité, se prescrit par 10 ans (article L480-14).
Une amende pour une piscine hors sol ?
Une piscine hors sol montée 3 mois au plus (15 jours en secteur protégé) et démontée ensuite ne demande aucune autorisation et, en principe, aucune déclaration fiscale : pas d'amende à craindre. Le risque naît quand elle reste en place.
- Plus de 10 m², laissée plus de 3 mois : elle exigeait une déclaration préalable. Sans elle, la taxe d'aménagement est due avec 80 % de majoration. Pour 20 m² à Épernay, en place depuis juin 2024 : 387 € de taxe, 696,60 € majorée, plus les intérêts.
- Installée à demeure (dalle, terrasse, raccordements) : elle entre probablement dans la taxe foncière, avec rattrapage et amende de 150 € comme une piscine enterrée.
Posée sans travaux mais laissée en place, sa taxe foncière reste incertaine : l'administration tranche au cas par cas. Le détail est sur la page piscine hors sol.
Vous achetez une maison avec une piscine non déclarée
Le rattrapage de taxe foncière est établi, en principe, au nom du propriétaire au moment de la découverte, donc au vôtre. Mais il ne remonte pas avant le 1er janvier qui suit votre achat (lecture probable du BOFiP). Pour une maison achetée en 2025 et une découverte en 2026, cela fait une seule année.
Dans l'exemple d'Épernay, cela donne 167 € de rattrapage et 150 € d'amende encourue, soit 317 €. La taxe d'aménagement reste à la charge de celui qui a obtenu l'autorisation ou construit : l'acheteur ne peut être poursuivi pour une construction faite à son insu (Conseil d'État, 19 octobre 2020, n° 428534).
Un recours contre le vendeur relève du droit privé. Le conseil pratique : déclarez la piscine dans les 90 jours qui suivent l'achat, et avant de signer, demandez au vendeur si elle figure dans ses « Biens immobiliers ».
Comment régulariser
- Ouvrez « Biens immobiliers » dans votre espace Finances publiques. Si la piscine n'y figure pas, elle n'a jamais été déclarée.
- Écrivez par la messagerie sécurisée, rubrique « j'ai une question sur le service Biens immobiliers », sous-rubrique « j'ai une question sur le descriptif de mon bien immobilier ». Indiquez la date d'achèvement, la surface du bassin et ses équipements.
- Si la piscine exigeait une déclaration préalable jamais déposée, voyez la mairie : c'est une démarche distincte.
- Gardez les preuves de la date d'achèvement (factures, photos datées) et de la surface.
Régulariser de vous-même n'efface ni le rattrapage ni l'amende encourue. Mais le rattrapage compte les années écoulées : plus la déclaration tarde, plus il approche du plafond. Ensuite, la piscine est taxée chaque année comme une autre, et l'outil en donne l'ordre de grandeur.
Pour une piscine qui vient d'être terminée, la déclaration dans les 90 jours évite tout cela et conserve l'exonération. Le montant annuel à prévoir est sur la page taxe foncière d'une piscine.
Questions fréquentes
Les impôts peuvent-ils remonter 10 ans pour une piscine non déclarée ?
Non pour la taxe foncière : l'oubli se répare à toute époque, mais le rattrapage est plafonné à quatre fois la cotisation de l'année (article 1508 du CGI). La taxe d'aménagement se réclame jusqu'à la fin de la 3e année après l'achèvement, ou de la 6e si la piscine a été construite sans autorisation.
Quel est le montant de l'amende pour une piscine non déclarée ?
150 € pour la déclaration foncière non déposée à temps (article 1729 C du CGI). Le rattrapage de taxe foncière pèse en général davantage. L'amende pénale d'urbanisme, de 1 200 € au moins, ne concerne qu'une piscine construite sans autorisation et relève d'un juge.
Les impôts utilisent-ils Google Earth pour repérer les piscines ?
Non. La DGFiP exploite les photographies aériennes publiques de l'IGN, renouvelées tous les trois ans pour chaque département. Chaque piscine détectée est vérifiée par un agent avant tout courriel.
Une piscine déclarée en retard est-elle taxée avec effet rétroactif ?
Oui, si elle a échappé à au moins un avis de taxe foncière, dans la limite de quatre années : la taxe foncière de l'année est multipliée par le nombre d'années écoulées depuis le 1er janvier qui suit l'achèvement. L'exonération de deux ans est perdue, sauf une année si la piscine est déclarée avant la fin de l'année de son achèvement.
Que faire si la piscine détectée n'existe plus ou se démonte chaque hiver ?
Répondez dans les 30 jours en l'expliquant, par la messagerie sécurisée, avec photos et dates. Une piscine hors sol démontée chaque saison n'est en principe pas imposable ; une piscine comblée n'est plus taxée à partir de l'année qui suit sa démolition déclarée.
Sources officielles
Informations vérifiées le sur les sites suivants. En cas de doute, ce sont eux qui font foi.
- Code général des impôts, article 1508 : rattrapage des insuffisances d'évaluation, quatre ans au plus (Légifrance)
- Livre des procédures fiscales, article L175 : réparation à toute époque en cas de défaut de déclaration foncière (Légifrance)
- Code général des impôts, article 1729 C : amende pour défaut de déclaration foncière (Légifrance)
- Code général des impôts, article 1728 : majorations de 10 %, 40 % et 80 % (Légifrance)
- Livre des procédures fiscales, article L175 A : droit de reprise de la taxe d'aménagement (Légifrance)
- Code de l'urbanisme, article L480-4 : amende pénale des travaux sans autorisation (Légifrance)
- impots.gouv.fr, « Généralisation du Foncier innovant » (impots.gouv.fr, DGFiP)
- BOFiP BOI-IF-TFB-50-10-20230614, régularisations et rôles particuliers (BOFiP, DGFiP)